2021年中国绝缘材料产业链上中下游分析 特高压建设高景气带动行业需求
绝缘材料是用于隔离带电体、阻断电流流通的功能性材料,被誉为电机、电器和电子设备的“心脏保护层”,其性能直接决定电气设备的安全性与使用寿命。2021年,在“双碳”目标驱动下,以特高压为代表的新型电力系统建设加速推进,绝缘材料产业链迎来新一轮景气周期。本文从上游原材料、中游制造、下游应用三个维度,系统梳理2021年中国绝缘材料产业链的运行特征与需求逻辑。
一、上游:原材料体系多元,关键材料国产化持续推进
绝缘材料的上游涵盖树脂、纤维、橡胶、云母、玻璃纤维、芳纶、聚酰亚胺薄膜等基础化工与新材料门类。2021年,受国际原油价格回升及国内能耗双控政策影响,环氧树脂、不饱和聚酯树脂等大宗原材料价格中枢明显上移,对中游企业成本形成一定压力。与此高端原材料国产替代取得积极进展:电工级聚酰亚胺薄膜、高性能芳纶纸、无碱玻璃纤维布等此前依赖进口的品种,国内头部企业产能逐步释放,供应保障能力增强。上游材料的价格波动与供给结构,直接决定了绝缘材料产品的成本曲线和性能天花板,也是2021年产业链利润分配的重要变量。
二、中游:制造环节品类齐全,头部企业加速扩产
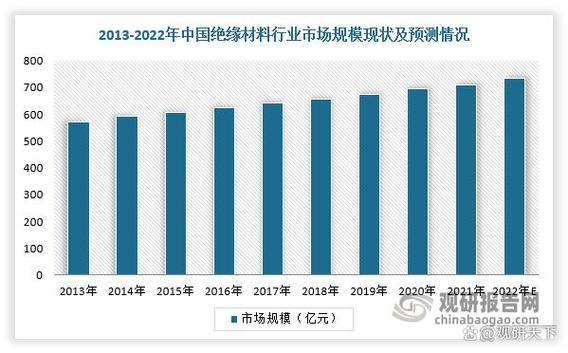
中游为绝缘材料的加工制造环节,产品体系包括绝缘漆、浸渍纤维制品、层压制品、云母制品、薄膜及复合制品、绝缘塑料等六大类。2021年,国内绝缘材料行业呈现“总量平稳、结构升级”的特征:中低端产品竞争充分、毛利承压,而面向高压电机、特高压变压器、新能源电机的耐高温、高导热、环保型绝缘材料需求旺盛,成为企业盈利增长的主要来源。以东材科技、保变电气配套体系、苏州巨峰、太湖股份等为代表的骨干企业,围绕特高压和新能源场景加快产线技改与扩产,行业集中度有所提升。值得注意的是,中游企业普遍面临原材料涨价与下游压价的双重挤压,具备配方研发能力和一体化成本控制能力的企业优势凸显。
三、下游:特高压建设高景气,多场景需求共振
下游应用是2021年绝缘材料需求增长的核心牵引。其一,特高压建设进入高景气区间。2021年国家电网明确“十四五”期间特高压投资规模,多条直流与交流特高压工程核准开工,换流变压器、GIS开关、电抗器等关键设备对高性能绝缘材料形成刚性需求,且特高压设备对绝缘材料的耐电痕、耐热等级和可靠性要求显著高于常规电网,单位价值量更高。其二,新能源发电与新能源汽车形成增量市场:风电光伏装机快速增长带动升压变、逆变器用绝缘材料需求;新能源汽车驱动电机对耐电晕、耐高温绝缘系统的需求快速放量。其三,轨道交通、航空航天、家用电器等传统领域保持稳定基本盘。整体看,下游需求呈现“特高压为矛、新能源为翼”的结构性特征。
四、产业链协同与展望
2021年中国绝缘材料产业链的突出矛盾在于:上游成本波动与下游高端需求放量并存,中游制造能力虽全但高端供给仍有缺口。特高压的高景气不仅带来量的增长,更推动行业向高耐热、无溶剂、环保化方向升级。展望后续,随着特高压工程持续落地和新型电力系统建设深化,具备高端材料自主研发能力、深度绑定核心客户的中游企业有望持续受益,产业链国产化率和价值量有望同步提升。
如若转载,请注明出处:http://www.maoguangshua.com/product/55.html
更新时间:2026-11-15 19:11:03